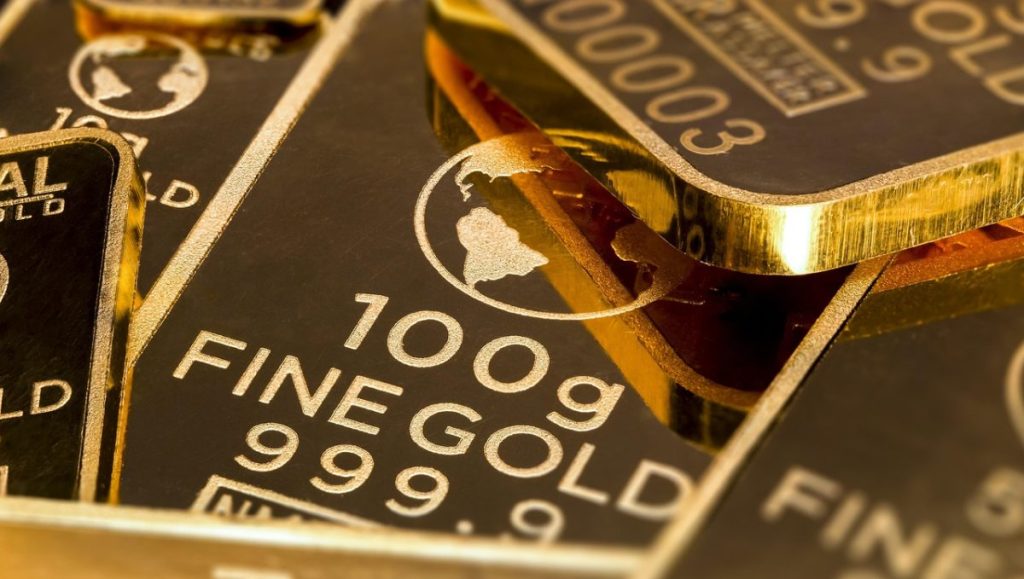
Narodna banka Kine kupila je u septembru oko 23 tone zlata, što je najviše u jednom mjesecu u skoro tri godine. Istovremeno, Kina je u prvih osam mjeseci 2026. godine uvezla više od 1.000 tona zlata, ukupne vrijednosti 158,8 milijardi dolara. Poređenja radi, uvoz je tokom cijele 2025. godine iznosio 886 tona, odnosno 96,5 milijardi dolara.
Takvi podaci ukazuju na dvije paralelne promjene: strateško povećanje državnih zlatnih rezervi i rastuću potražnju kineskih građana i kompanija za imovinom koja se smatra sigurnom u vremenima ekonomske neizvjesnosti, prenosi Forbes Hrvatska.
Zlato kao instrument finansijske nezavisnosti
Za Peking, kupovina zlata ima mnogo šire značenje od klasične diverzifikacije rezervi. To je postepeno smanjenje izloženosti američkom finansijskom sistemu i dolaru, koji decenijama dominira međunarodnim rezervama, piše CNBC.
Zamrzavanje ruske imovine nakon invazije na Ukrajinu 2022. godine pokazalo je koliko devizne rezerve mogu biti ranjive na geopolitičke odluke. Za razliku od američkih državnih obveznica, zlato pohranjeno u domaćim trezorima nije izloženo istom riziku.
Kina je stoga posljednjih godina sistematski smanjivala svoja ulaganja u američke državne obveznice. Njihova vrijednost pala je na 618 milijardi dolara u julu, što je najniži nivo u posljednjih 18 godina.
Prema Carstenu Menkeu iz Julius Baer grupe, glavni motiv za kineske kupovine je upravo politički: smanjenje ovisnosti o dolaru i američkim državnim obveznicama kao rezervnoj imovini.
Zašto kineski građani sve više kupuju zlato?
Još jedan važan pokretač potražnje leži u slabostima kineske ekonomije.
Tržište nekretnina, tradicionalno najvažniji oblik štednje za kineska domaćinstva, godinama je u krizi. Domaće dionice zaostaju za američkim tržištem, dok niski prinosi na depozite i obveznice smanjuju privlačnost konzervativnih investicija.
Kineski indeks CSI 300 izgubio je oko osam posto svoje vrijednosti ove godine, dok je američki S&P 500 porastao za 13 posto. Prinos na jednogodišnje kineske državne obveznice iznosi oko 1,2 posto, u poređenju sa oko 4,46 posto u Sjedinjenim Američkim Državama.
U takvom okruženju, zlato postaje konkurentnija investicija, iako ne isplaćuje kamatu ili dividende.
Kako ističe Ole Hansen iz Saxo banke, oportunitetni trošak držanja zlata u Kini je znatno niži nego na zapadnim tržištima. Drugim riječima, kineski investitori gube manje odricanjem od kamate nego američki ili evropski investitori.
Može li kineska potražnja ponovo podići cijenu zlata?
Uprkos snažnoj kupovini, zlato je u septembru izgubilo više od osam posto svoje vrijednosti, pavši na oko 4.176 dolara po unci. To je znatno ispod rekordno visokog nivoa od preko 5.500 dolara dostignutog u januaru.
Međutim, analitičari smatraju da bi bez kineske potražnje korekcija mogla biti još izraženija.
Ewa Manthey iz ING-a upozorava da su kineske kupovine postale važan izvor strukturne podrške cijeni zlata. Za razliku od malih investitora, centralne banke kupuju dugoročno i manje reaguju na kratkoročne promjene cijena.
Aakash Doshi iz State Street Investment Managementa očekuje da bi cijena zlata mogla iznositi između 4.750 i 5.500 dolara po unci do kraja prvog kvartala 2027. godine.
Pročitajte još:
Takav scenario podrazumijeva nastavak snažne institucionalne potražnje, ali i otpor zlata prema visokim američkim kamatnim stopama, koje tradicionalno predstavljaju prepreku rastu njegove cijene.
Šta ovo znači za globalno tržište?
Sa 2.387 tona zlata, Kina je peti najveći zvanični vlasnik zlatnih rezervi u svijetu, ali njene rezerve su i dalje manje od trećine američkih. To ostavlja prostor za dalju diverzifikaciju.
Naravno, rast cijene zlata nije zagarantovan. Oporavak kineskog tržišta nekretnina i dionica mogao bi preusmjeriti kapital u druge investicije, dok bi više kamatne stope i slabiji juan mogli ograničiti potražnju.
Međutim, ključna promjena nije samo u količini zlata koju Kina kupuje, već i u razlozima zašto to čini.
Zlato se sve više pozicionira kao strateška rezervna imovina u svijetu rastućih geopolitičkih rizika i izazova dominaciji dolara. Ako centralne banke nastave diverzifikovati svoje rezerve, kineska potražnja mogla bi pružiti dugoročnu podršku cijenama zlata, čak i u periodima kada tradicionalni tržišni faktori nisu u njenu korist.